갖지 않은 것을 판 주주
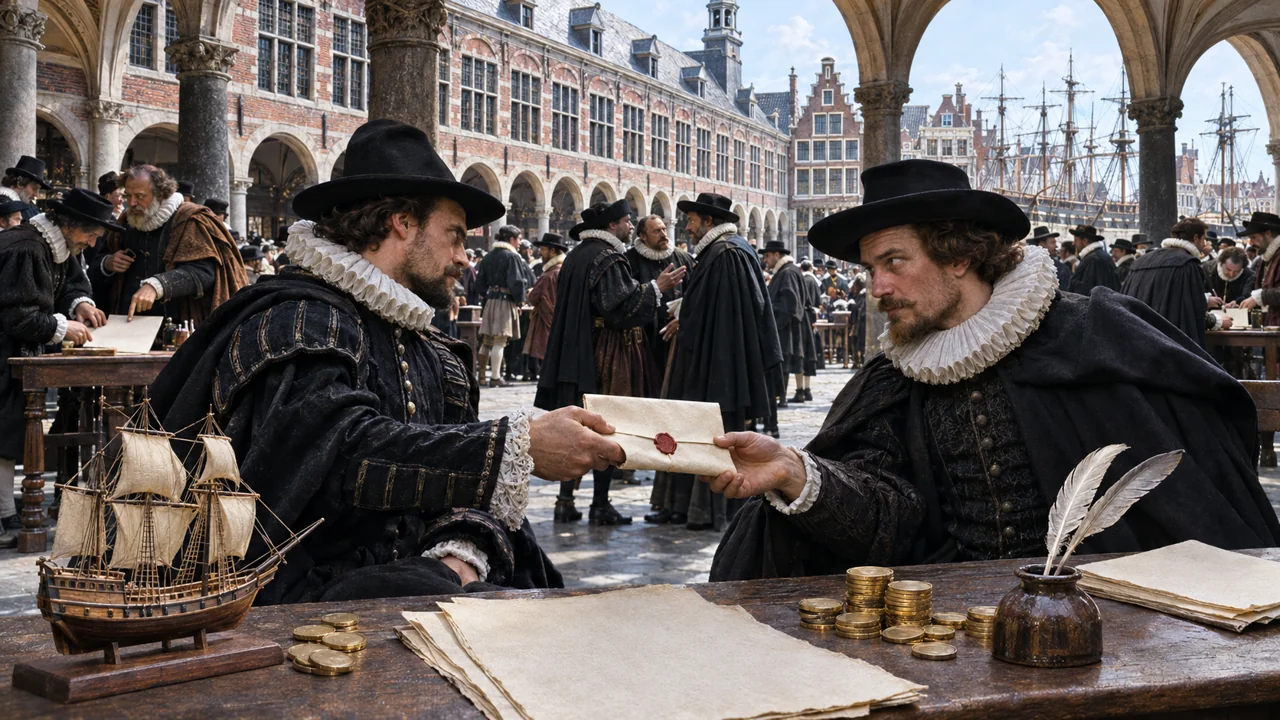
1609년, 네덜란드 동인도회사의 전직 이사가 주가를 끌어내릴 속셈으로 갖고 있지 않은 주식을 팔았다. 이듬해 당국은 이 수법을 금지했다. 주식 거래를 다룬 최초의 법 가운데 하나다.
자기 회사의 몰락에 건 내기
이삭 르 메르는 1602년에 설립되어 암스테르담에서 주식이 거래되던 네덜란드 동인도회사(VOC)의 초기 대주주 가운데 한 사람이었다. 1605년 분쟁 끝에 경영에서 밀려난 그는 회사가 선박 장비에는 지나치게 쓰고 주주에게는 지나치게 적게 돌려준다고 판단했다. 경쟁 회사를 세우려는 그의 구상은 거절되었고, VOC의 독점은 유지되었다.
1609년 그는 다른 투자자들과 함께 흔히 헤지펀드에 비유되는 그로터 컴파니(Groote Compagnie)를 꾸렸다. 수법은 단순하다. 보유하지 않은 주식을 당일 시세로 선물 매도하고, 나중에 더 싼값에 되사서 차액을 챙기는 것이다. 여러 기록에 따르면 아시아에서 돌아오는 배가 침몰했다는 소문이 작전에 따라붙어 주가의 하락을 거들었다.
암스테르담 증권거래 역사 기록은 이 작전이 수익을 노렸지만 무엇보다 VOC 주가를 누르는 데 목적이 있었다고 전한다. 자신을 밀어낸 회사를 공매도한다는 것은 시장을 보복의 도구로 바꾸는 일이다.
회사와 당국이 움직였다. 1610년 네덜란드 연방의회는 포고령으로 VOC 주식의 하락에 거는 투기, 곧 아직 갖지 않은 증권의 매도를 금지했다. 현재 확인되는 자료로는 주식 거래를 다룬 최초의 법이다.
규칙이 필요함을 배운 시장
이 사건은 처음부터 증권거래소가 떠난 적 없는 물음을 던졌다. 공매도는 정보를 반영하는 도구인가, 무기인가. 옹호하는 쪽은 가격이 악재를 흡수하고 시장이 유동성을 유지하는 수단으로 본다. 비판하는 쪽은 특히 소문과 결합할 때 조작의 지렛대가 된다고 본다.
금융 위기가 올 때마다 논쟁은 되살아난다. 2008년 9월 미국은 다수의 금융주에 대한 공매도를 일시 중단시켰고, 2020년 봄에는 유럽 여러 나라가 같은 조치를 취했다. 기억할 구분은 하락에 거는 일과 하락을 일으키는 일 사이의 차이다. 1610년의 법은 앞의 물음에 답하지 않았지만, 증권 시장에 일찍부터 심판이 필요했음을 보여 준다.
기업의 몰락에 거는 것과 몰락을 앞당기기로 작정하는 것은 별개이며, 규칙은 바로 그 지점에서 시작된다.