노던록 앞의
긴 줄
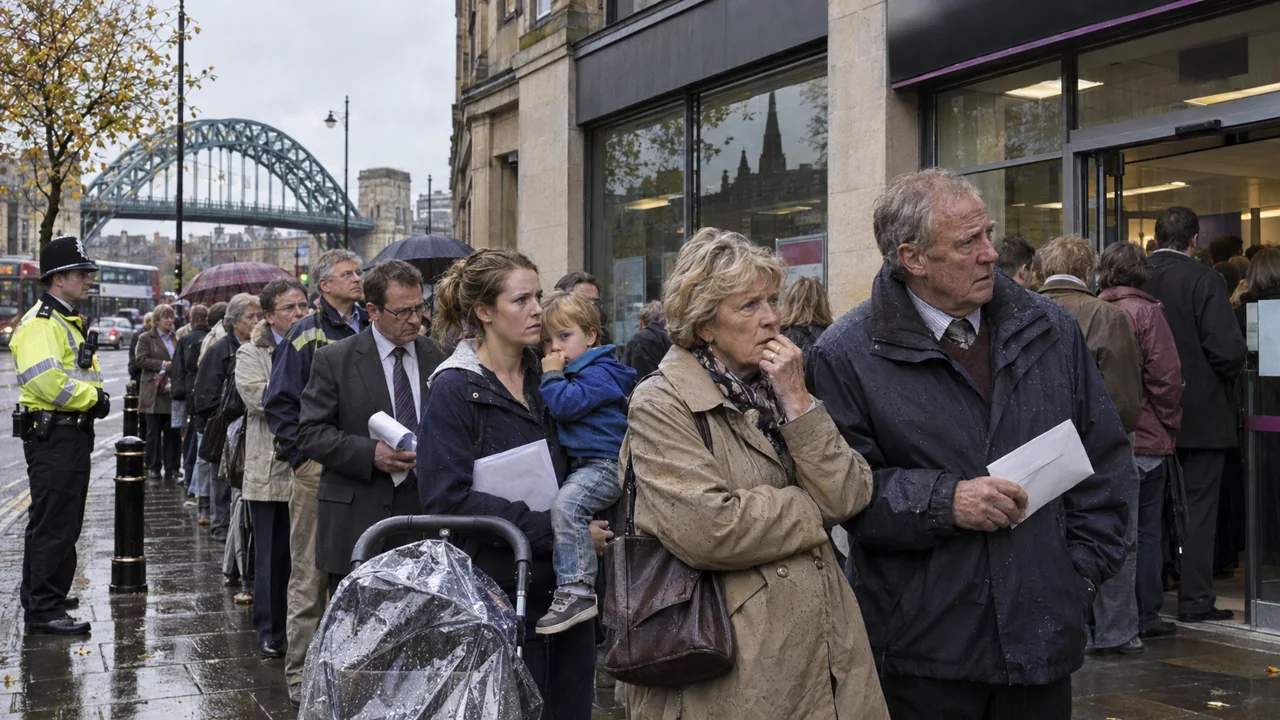
2007년 9월 14일 금요일, 영국의 예금자들이 돈을 찾으려고 노던록 지점 앞에 줄을 섰다. 영국이 이런 뱅크런을 겪은 것은 빅토리아 시대 이후 처음이었다.
시장 자금에 기댄 은행
뉴캐슬의 주택금융조합에서 출발해 1997년 상장 은행이 된 노던록은 영국 5대 주택담보대출 기관 가운데 하나였다. 그 성장은 독특한 모델에 기대고 있었다. 자금의 약 4분의 3을 고객 예금이 아니라 도매 금융시장에서, 특히 그래닛(Granite)이라는 기구를 통한 대출 증권화로 조달했다. 2007년 여름 미국 서브프라임 위기로 이 시장이 얼어붙자, 은행은 더 이상 자금을 차환할 수 없었다.
노던록은 영란은행에 손을 내밀었다. 9월 13일 목요일 저녁 8시 30분, BBC가 긴급 지원 요청 사실을 보도했고, 이튿날 아침 7시 지원 합의가 발표되었다. 안심시키려던 소식은 정반대의 효과를 낳았다. 예금자들이 지점으로 몰려들었다. 금요일 하루에만 약 10억 파운드, 나흘 동안 약 20억 파운드가 빠져나갔다. 9월 17일 월요일, 앨리스터 달링 재무장관이 정부가 모든 예금을 보장한다고 발표하자 줄은 사라졌다. 은행은 2008년 2월 22일 국유화되었다.
당시의 예금 보장 제도가 이 쇄도를 설명해 준다. 처음 2,000파운드는 전액 보장되었지만 그다음 33,000파운드는 90%만 보장되었고, 지급까지 몇 달이 걸릴 수도 있었다. 한도 아래에서도 예금 일부를 잃을 수 있었으니, 먼저 돈을 찾는 것이 합리적인 선택이었다. 2007년 10월 1일부터 보장은 35,000파운드까지 100%로 바뀌었다.
진짜 뱅크런은 창구에서 일어나지 않았다
지점 앞의 줄은 제2막에 불과했다. 결정적인 인출은 그보다 앞서, 기관투자자들이 카메라 한 대 없는 곳에서 은행에 돈 빌려주기를 멈추었을 때 이미 일어났다. 노던록은 만기 변환 위험을 보여 준다. 25년짜리 주택담보대출을 몇 달마다 다시 빌려야 하는 자금으로 메우는 구조다. 시장이 돈을 빌려주는 동안에는 수익이 나지만, 시장이 닫히면 하루아침에 버틸 수 없게 된다.
이 사건은 부분적인 보장으로는 안심을 줄 수 없다는 사실도 드러냈다. 뒤이은 개혁, 곧 한도 내 전액 보장과 신속한 지급, 바젤 III 유동성 비율은 모두 공황을 금지하기보다 쓸모없게 만드는 데 목적이 있다. 즉시 이체의 시대가 더 절박하게 만든 질문 하나가 남는다. 뱅크런에 아직도 줄이 필요한가?
은행은 아무도 떠날 수 있다는 사실을 의심하지 않는 동안에만 서 있다.