사기에 이름을 남긴
반신우표권
1920년 8월 12일, 찰스 폰지가 보스턴에서 체포되었다. 이탈리아 출신 이민자였던 그는 몇 달 동안 45일에 50%의 수익을 약속해 저축자들을 끌어모았는데, 그 밑천은 우체국의 묘수, 곧 국제반신우표권의 매입이었다.
실재한 차익, 불가능한 약속
국제반신우표권은 외국으로 보내는 편지의 회신 우편료를 미리 치르는 증표로, 한 나라에서 사서 다른 나라에서 우표로 바꿀 수 있었다. 제1차 세계대전 직후에는 인플레이션과 일부 유럽 통화, 특히 이탈리아 리라의 가치 하락 탓에, 이 증표가 그것으로 받을 수 있는 미국 우표에 비해 아주 쌌다. 이론상 이 격차는 이익을 낳을 수 있었다. 폰지는 이를 내세워 1920년 초 보스턴에 증권거래회사(Securities Exchange Company)를 세웠다.
그는 45일에 50%, 90일에 100%의 수익을 약속했다. 초기 가입자들은 약속대로 지급받았고, 그 돈은 때로 뒤따른 가입자들의 납입금에서 나왔다. 입소문이 나머지를 했고, 추정에 따르면 1920년 여름에는 하루 수십만 달러가 들어왔다.
1920년 7월 26일 《보스턴 포스트》는 결정적인 계산을 내놓았다. 투자금을 감당하려면 국제반신우표권이 약 1억 6천만 장 필요했는데, 유통되는 것은 약 2만 7천 장에 불과했다. 차익은 실재했지만 그렇게 큰 규모를 소화한 적은 없었다. 앞선 투자자의 이자는 뒤따른 투자자의 납입금으로 치러지고 있었다.
폰지는 8월 12일 체포되어 우편 사기 혐의로 기소되었고, 연방 교도소에서 여러 해를 복역했다.
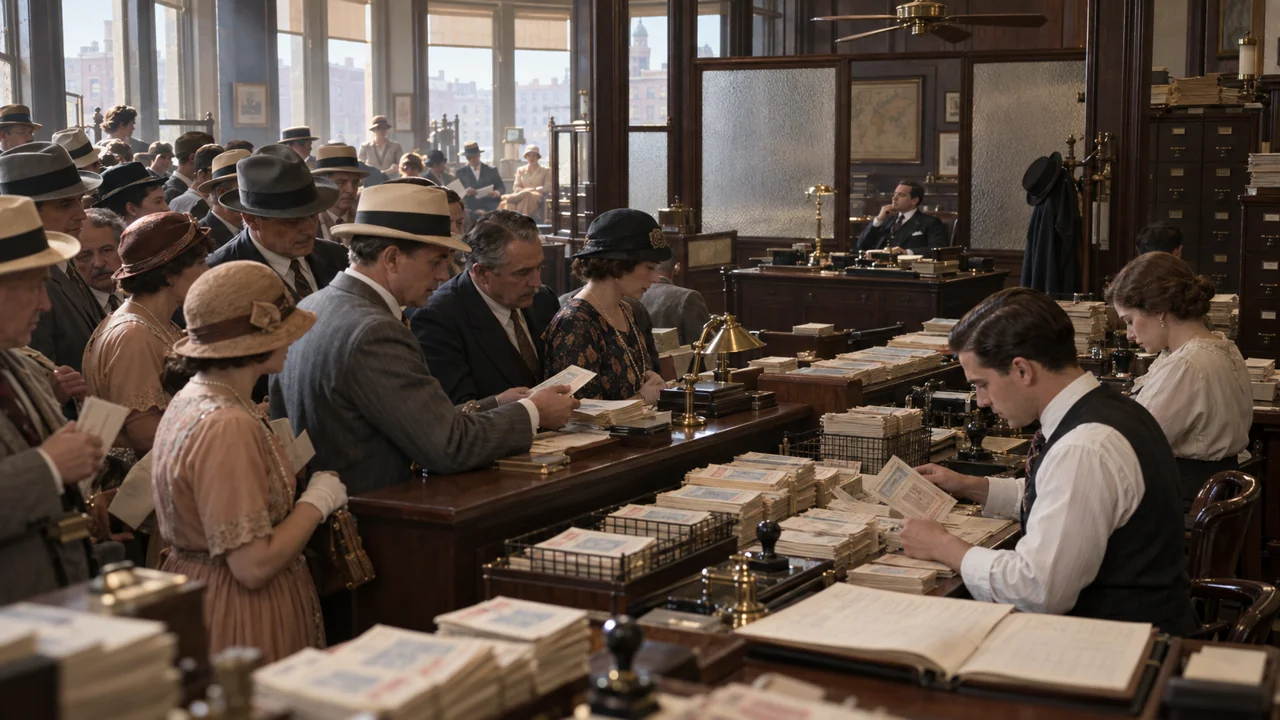
작은 차익이 큰 수익을 만들지는 않는다
이 사건은 너무나 상징적이어서, 오늘날 「폰지 사기」는 새 투자자의 돈으로 앞선 투자자에게 수익을 지급하는 모든 구조를 가리키며, 2008년의 매도프 사건이 가장 요란한 사례였다. 눈여겨볼 것은 출발점이 부분적으로는 사실이었다는 점이다. 차익 거래는 존재했다. 그러나 가격 차이는 시장이 받아 줄 수 있는 물량만큼만 수익을 낸다. 실재하되 좁은 전략을 한없이 늘릴 수 있는 것처럼 내세우면, 그것은 전략이기를 그치고 거짓이 된다.
그래서 1920년은 세 가지를 묻게 한다. 수익은 어디서 오는가. 그것이 감당할 수 있는 최대 규모는 얼마인가. 이자는 누가 내는가. 높고 꾸준한 수익이 뚜렷한 출처도 물량의 상한도 갖지 못한다면, 신뢰에 앞서 검증이 필요하다.
수익이 어디서 오는지 말하지 못하는 약속은, 이미 어디로 가는지를 말하고 있다.