Le roi qui emprunta
à ses sujets
Le 27 juillet 1694, une charte royale fonde à Londres une société qui ne vend aucune marchandise : elle prête de l'argent à l'État. Pour financer sa guerre contre la France, le roi Guillaume III accepte un emprunt inédit, souscrit par le public en onze jours à peine.
Un prêt levé en onze jours
Après la défaite navale de Beachy Head en 1690 face à la flotte française, l'Angleterre de Guillaume III se trouve à court de crédit. L'État emprunte alors aux orfèvres londoniens, seuls banquiers de la place, à des taux de 20 à 30 % l'an : un coût que la guerre contre la France rend intenable. Le Trésor a besoin de fonds frais pour reconstruire sa marine, et personne, à ce prix, ne veut plus prêter durablement à la Couronne.
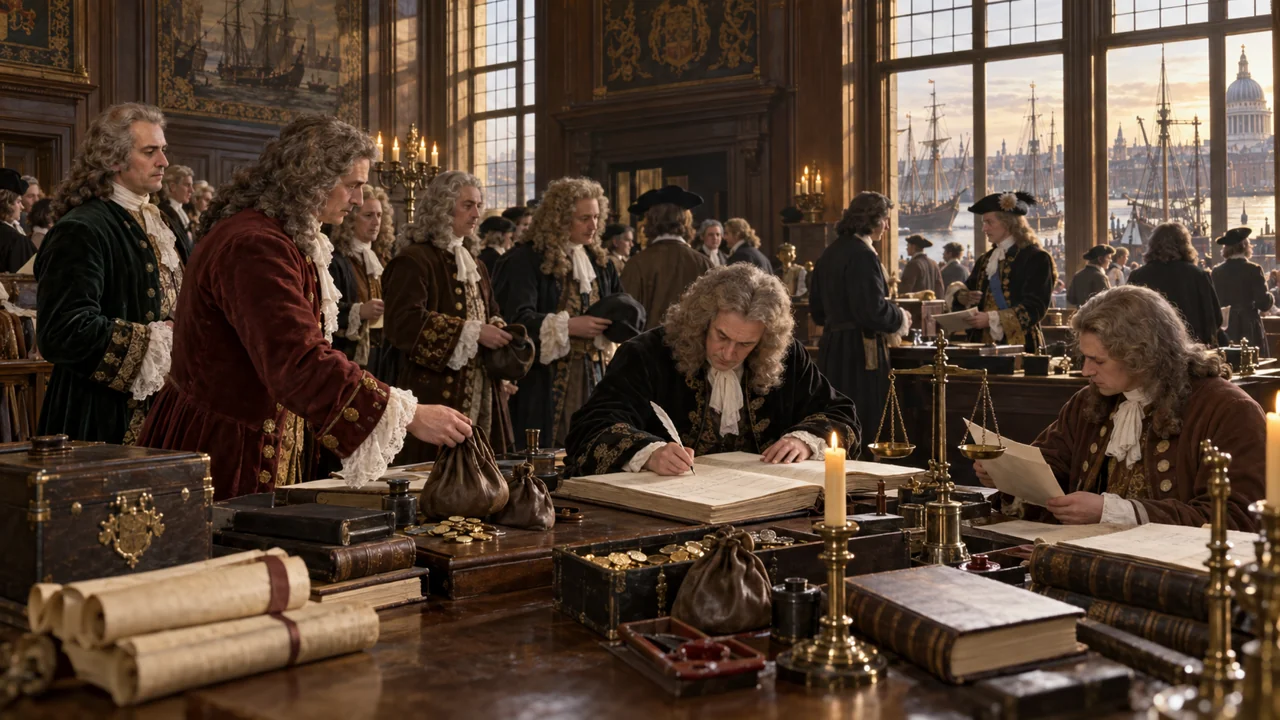
Le marchand écossais William Paterson propose alors un montage inédit : que le public prête directement 1,2 million de livres au gouvernement, à 8 % d'intérêt annuel, très inférieur aux taux des orfèvres. En échange, les souscripteurs seraient constitués en société, « le Gouverneur et la Compagnie de la Banque d'Angleterre », avec le droit d'émettre des billets. La somme fut réunie en onze jours à peine, par 1 268 souscripteurs venus de tous les milieux, et la charte royale fut scellée le 27 juillet 1694. Sir John Houblon en devint le premier gouverneur.
Paterson lui-même quitta le conseil de la banque dès 1695, après des désaccords avec ses collègues. Il consacra alors son énergie à un projet bien plus risqué : coloniser l'isthme de Panama pour y fonder un comptoir écossais, le « Darien Scheme ». L'entreprise tourna au désastre, coûtant la vie à son épouse et à son enfant, et ruinant l'Écosse entière ; l'inventeur du prêt le plus sûr de son siècle avait signé, de ses propres mains, l'un des placements les plus hasardeux.
Emprunter fut plus rentable que confisquer
L'épisode inaugure une bascule discrète. Plutôt que de dévaluer sa monnaie ou de taxer arbitrairement, l'État choisit d'emprunter à ses propres sujets, sous le regard du Parlement, et de les rembourser avec constance. Ce n'est pas la banque elle-même qui invente le crédit public ; c'est la régularité du remboursement, année après année, qui transforme un prêt de guerre ponctuel en une dette permanente, négociable sur un marché. La Banque d'Angleterre, encore une société privée en 1694, ne gère alors qu'un compte du Trésor ; elle ne deviendra prêteur en dernier ressort que bien plus tard, et ne sera nationalisée qu'en 1946.
La leçon dépasse le XVIIe siècle : la capacité d'un État à emprunter bon marché ne tient pas à sa seule promesse, mais à la crédibilité de l'institution qui la porte. C'est la question que posent aujourd'hui, sous d'autres formes, l'indépendance des banques centrales ou la notation des dettes souveraines : qui, exactement, garantit qu'un prêteur sera un jour remboursé ?
Un souverain qui rembourse ses créanciers finit par emprunter moins cher que celui qui les ignore.