Le tsar qui
taxa les barbes
En janvier 1705, le tsar Pierre le Grand ordonne aux Russes de se raser ou de payer pour garder leur barbe. Sous le décret pittoresque se cachent un État en guerre qui cherche de l'argent et un souverain qui veut changer les mœurs de ses sujets.
Un impôt prélevé sur le visage
De retour de son voyage en Europe occidentale, le tsar Pierre Ier entreprend dès 1698 de rapprocher les usages russes de ceux de l'Ouest, où la barbe n'est plus de mise. Pour une grande partie de la société russe, elle relève pourtant de la tradition, et parfois de la foi : certains y voient une obligation religieuse.
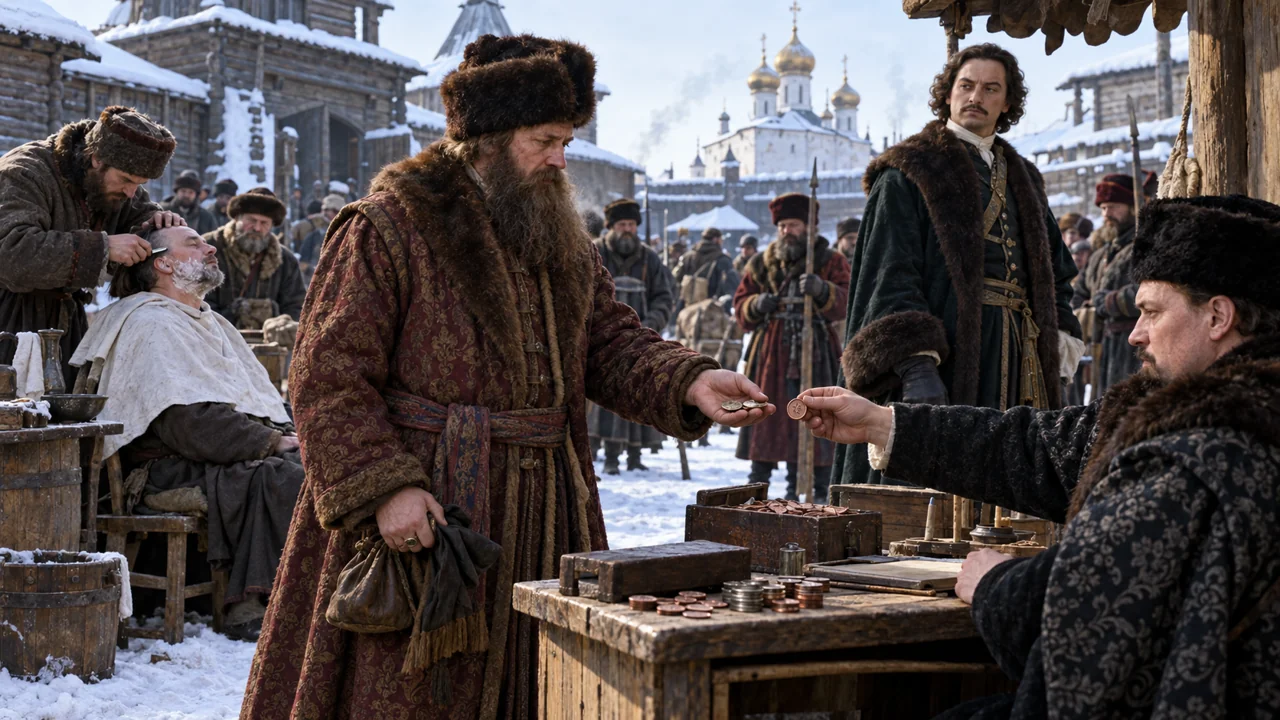
Le décret de janvier 1705 ordonne de raser barbe et moustaches, le clergé excepté. Qui souhaite les conserver doit s'acquitter d'une taxe annuelle, graduée selon la condition : de 30 à 100 roubles par an, le tarif le plus élevé frappant les marchands les plus riches. Les paysans versent une fraction de kopeck chaque fois qu'ils entrent dans une ville. La Russie est alors en guerre contre la Suède, le Trésor est presque vide, et la barbe rejoint la liste des matières taxables, aux côtés des bains, des ruches et du sel.
Le contribuable reçoit en échange un jeton de cuivre ou d'argent, à porter sur soi. Il montre un aigle d'un côté et, de l'autre, le bas d'un visage avec nez, moustache et barbe, accompagné de l'inscription « Argent perçu ». Le reçu fiscal se porte, littéralement, autour du cou, et celui qui ne peut l'exhiber s'expose à des sanctions.
L'impôt qui visait le comportement
Le rendement fut dérisoire : de l'ordre de 3 600 roubles par an en moyenne entre 1705 et 1708, selon les estimations rapportées. L'historien russe Evgenii Akelev avance qu'une centaine de personnes seulement, dans le centre du pays, acceptèrent de payer. La plupart des hommes préférèrent se raser. Comme source de revenus, la taxe échoua ; comme instrument pour changer les mœurs, elle réussit en partie.
L'épisode illustre une distinction toujours actuelle entre fiscalité de rendement et fiscalité de comportement. La première cherche à remplir les caisses ; la seconde à décourager une pratique, au point que son succès se mesure à la faiblesse de ce qu'elle rapporte. Les taxes sur le tabac, le sucre ou le carbone portent la même ambiguïté : l'État peut-il compter sur une recette qu'il cherche à faire disparaître ? La taxe sur la barbe ne fut abrogée qu'en 1772, sous Catherine II, soixante-sept ans après le décret.
Un impôt de comportement atteint son but le jour où il ne rapporte plus rien.