Le jeudi où le pari
sur l'argent s'effondra
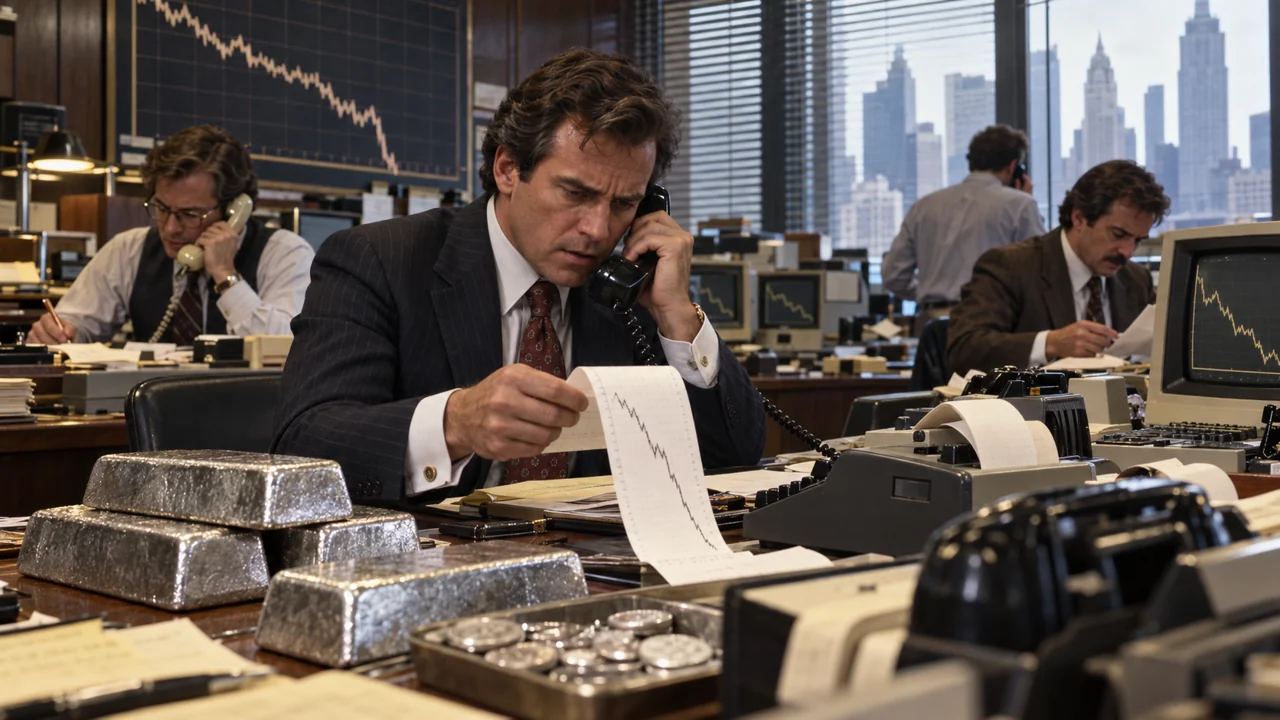
Le jeudi 27 mars 1980, le cours de l'argent s'effondre à environ 11 dollars l'once, après avoir frôlé 50 dollars en janvier. Derrière la chute, deux frères texans qui avaient acheté du métal à une échelle que le marché n'avait jamais vue.
Un pari sur l'inflation à une échelle inédite
À la fin des années 1970, l'inflation américaine rongeait le dollar et les épargnants cherchaient refuge dans les métaux. Deux frères texans, Nelson Bunker et William Herbert Hunt, héritiers d'une fortune pétrolière, achetaient de l'argent depuis 1973. Fin 1979, avec des associés, ils détenaient près de 200 millions d'onces, dont la moitié en contrats à terme. Le cours passa d'environ 9 dollars l'once en juillet 1979 à près de 50 dollars en janvier 1980.
Les autorités du marché finirent par réagir. Le 7 janvier 1980, le Comex, la Bourse new-yorkaise des métaux, plafonna les positions sur l'argent ; le 21 janvier, il n'autorisa plus que les ordres de liquidation et de couverture. Les acheteurs ne pouvaient plus accroître leurs positions, la hausse perdit son carburant et le cours reflua. De 29,75 dollars le 10 mars, il tomba à 10,80 dollars le 27 mars : le « jeudi de l'argent » (Silver Thursday).
Ce jour-là, les Hunt ne purent répondre aux appels de marge, ces dépôts de garantie que les courtiers exigent quand les cours baissent. Leur courtier Bache restait exposé à un découvert d'environ 122 millions de dollars sans garantie, et le régulateur américain suspendit la cotation de l'action Bache du 27 mars au 1er avril. Un consortium de treize banques prêta alors 1,1 milliard de dollars à Placid Oil, société de la famille, gagé sur des champs pétroliers, des raffineries et des oléoducs.
Une position trop grande pour en sortir
Le mécanisme est celui de tout accaparement : plus on détient de métal, plus la sortie est étroite, car chaque vente fait baisser le prix de ce qui reste. Le levier des contrats à terme, qui permet de miser plus que son capital, transforme la baisse en appels de marge, donc en ventes forcées. Le pari des Hunt n'avait pas besoin d'être absurde pour devenir fatal : il lui suffisait d'être trop gros et trop endetté.
L'affaire a laissé des règles et des procès. En 1988, un jury fédéral reconnut que les Hunt avaient conspiré pour accaparer le marché de l'argent, et les deux frères demandèrent la protection du chapitre 11 la même année. Elle éclaire des débats actuels, des limites de position sur les matières premières aux appels de marge des marchés dérivés : une Bourse peut-elle changer ses règles en cours de partie, et à qui profite le changement ?
Posséder tout un marché ne vaut rien si l'on ne peut plus le revendre à personne.