Le lundi où la Bourse
perdit un cinquième
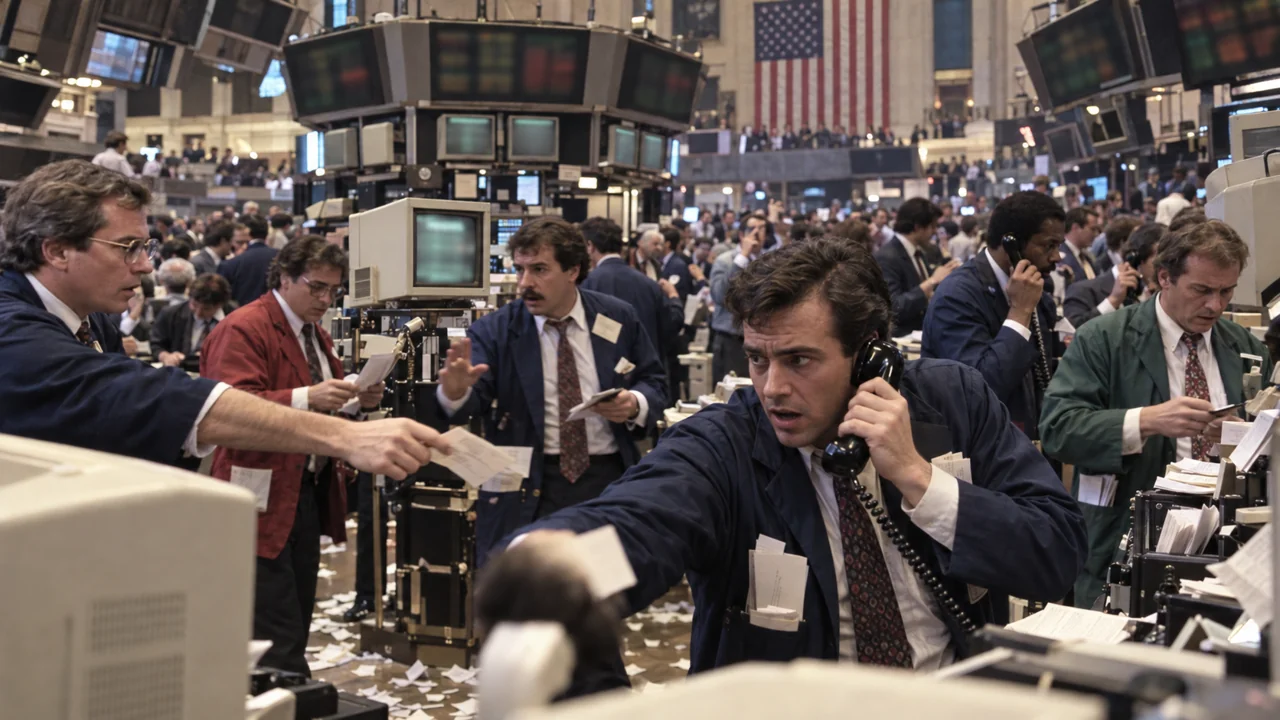
Le lundi 19 octobre 1987, le Dow Jones perd 508 points, soit 22,6 %, en une seule séance : la pire chute quotidienne de son histoire. Aucune guerre, aucune faillite retentissante ne l'explique, et les Bourses du monde entier suivent.
Cinq cent huit points en une séance
Durant l'été 1987, Wall Street avait enchaîné les sommets. À la mi-octobre, un déficit commercial américain plus lourd que prévu et la faiblesse du dollar ébranlent la confiance, et les cours reculent au fil de la semaine. Le vendredi 16 octobre, le Dow Jones clôture à 2 246,74 points. Le lundi 19, il termine à 1 738,74 : 508 points de moins, soit 22,6 % de sa valeur. L'indice S&P 500 recule, lui, de 20,5 %.
Les premiers accusés ne sont pas des événements, mais des mécanismes. De nombreux investisseurs institutionnels pratiquaient alors l'« assurance de portefeuille » : une technique qui consiste à vendre des contrats à terme sur indice à mesure que les cours baissent, afin de limiter les pertes. Prise isolément, la protection est rationnelle. Appliquée par beaucoup d'acteurs à la fois, elle transforme chaque recul en nouvelle vague de ventes automatiques, tandis que les acheteurs se raréfient et que les systèmes de transmission des ordres saturent.
Le krach ne reste pas américain. Au cours du seul mois d'octobre, la Bourse de Hong Kong perd près de 46 %, celles d'Australie et de Singapour plus de 40 %. Le lendemain, Alan Greenspan, à la tête de la Réserve fédérale depuis deux mois, fait publier une déclaration d'une phrase : la banque centrale se tient prête à fournir des liquidités au système économique et financier. En deux séances, le Dow Jones récupère 288 points, un peu plus de la moitié de la perte.
Quand la prudence de chacun fait le risque de tous
La leçon dépasse l'anecdote. Rien ne justifiait, ce jour-là, qu'un cinquième de la valeur boursière s'évapore en six heures et demie de cotation : l'économie américaine ne bascule pas en récession, et l'indice retrouve son niveau d'avant la chute en moins de deux ans. Ce qui s'est brisé n'est pas la richesse, mais la liquidité, c'est-à-dire la capacité du marché à absorber des ordres de vente sans que le prix s'effondre.
La commission présidentielle chargée d'enquêter, dite commission Brady, remit son rapport en janvier 1988 et pointa des marchés d'actions, de contrats à terme et d'options mal coordonnés. Les Bourses instaurèrent alors des coupe-circuits, interruptions automatiques de cotation déclenchées par une baisse trop rapide, que l'on retrouve aujourd'hui sous des formes plus fines. L'épisode demeure une référence dans les débats sur le trading algorithmique : une stratégie de protection individuelle peut, lorsqu'elle est partagée, fabriquer le risque qu'elle prétend écarter.
Un marché ne s'effondre pas toujours pour avoir trop espéré, mais parfois parce que trop de monde a décidé, au même instant, de se protéger de la même façon.