Le mercredi où
la livre décrocha
Le 16 septembre 1992, la livre sterling quitte le mécanisme de change européen, deux ans après y être entrée. En une journée, le Royaume-Uni relève ses taux, en annonce un second relèvement, puis renonce, vaincu par un marché plus puissant que ses réserves.
Une parité que le marché refusa de croire
Le 8 octobre 1990, le Royaume-Uni entre dans le mécanisme de change européen, antichambre de la monnaie unique, avec une livre fixée à 2,95 marks et autorisée à fluctuer de 6 % autour de ce cours, soit un plancher d'environ 2,78 marks. Le pari consistait à arrimer l'inflation britannique à la discipline de la Bundesbank. Or l'Allemagne réunifiée finançait sa reconstruction à crédit et la Bundesbank maintenait des taux élevés, alors que l'économie britannique, en récession, aurait réclamé des taux bas.
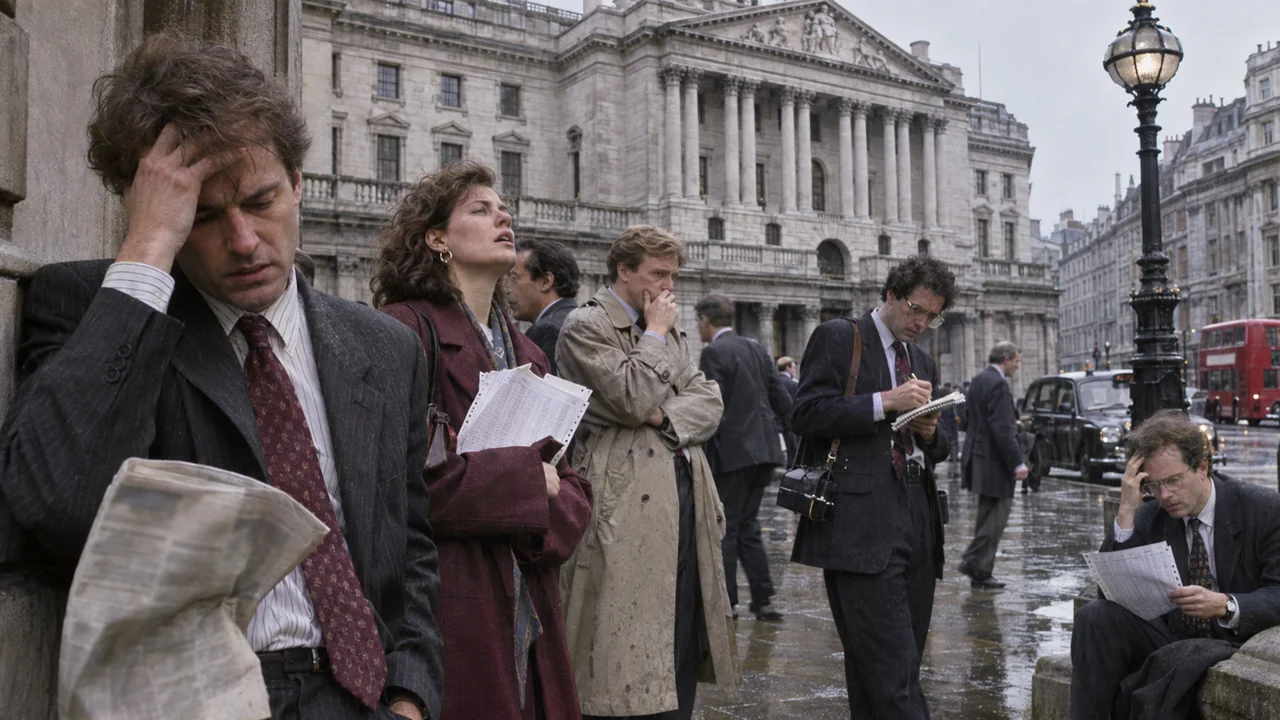
À l'automne 1992, les cambistes jugent la parité intenable et vendent de la livre. Le 16 septembre, la Banque d'Angleterre en rachète en quantités jamais vues, le gouvernement relève son taux directeur de 10 à 12 %, puis annonce un passage à 15 %. Rien n'y fait : dans la soirée, le chancelier de l'Échiquier, Norman Lamont, annonce que la livre quitte le mécanisme. Le taux retombe à 12 % le soir même, à 10 % le lendemain.
Tenir une parité exige d'être prêt à payer plus cher que le marché n'est prêt à parier contre soi. Un taux à 15 % étranglait une économie en récession, et les spéculateurs pouvaient parier que le gouvernement ne tiendrait pas longtemps : leur pari était asymétrique. Si la livre tenait, ils perdaient peu ; si elle décrochait, ils gagnaient beaucoup. Le Quantum Fund de George Soros aurait ainsi réalisé un profit d'environ un milliard de dollars.
Le prix d'une parité défendue en vain
Le Trésor a chiffré le coût de l'opération à 3,14 milliards de livres en 1997, montant révisé à 3,3 milliards en 2005 après la publication de documents officiels ; des estimations antérieures allaient jusqu'à 27 milliards. Au-delà des chiffres, l'épisode illustre ce que les économistes nomment le trilemme : un pays ne peut avoir à la fois un change fixe, la libre circulation des capitaux et une politique monétaire autonome.
Libérée de la contrainte, la livre se déprécie et les taux peuvent baisser. Dans les semaines qui suivent, le pays adopte un objectif d'inflation, cadre qui précède l'indépendance de la Banque d'Angleterre en 1997. Certains conservateurs rebaptisent même la journée « mercredi d'or », tant la reprise fut nette. Le débat sur son héritage politique reste ouvert, mais la leçon économique demeure : une parité fixe ne dure que tant que le marché croit que l'État paiera pour la défendre.
Une monnaie arrimée vaut ce que l'État est prêt à payer pour l'y maintenir.