Le coupon-réponse qui
donna son nom à une fraude
Le 12 août 1920, Charles Ponzi est arrêté à Boston. En quelques mois, cet immigré italien avait attiré des épargnants en leur promettant 50 % de bénéfice en quarante-cinq jours, grâce à une combine de bureau de poste : l'achat de coupons-réponse internationaux.
Un arbitrage réel, une promesse impossible
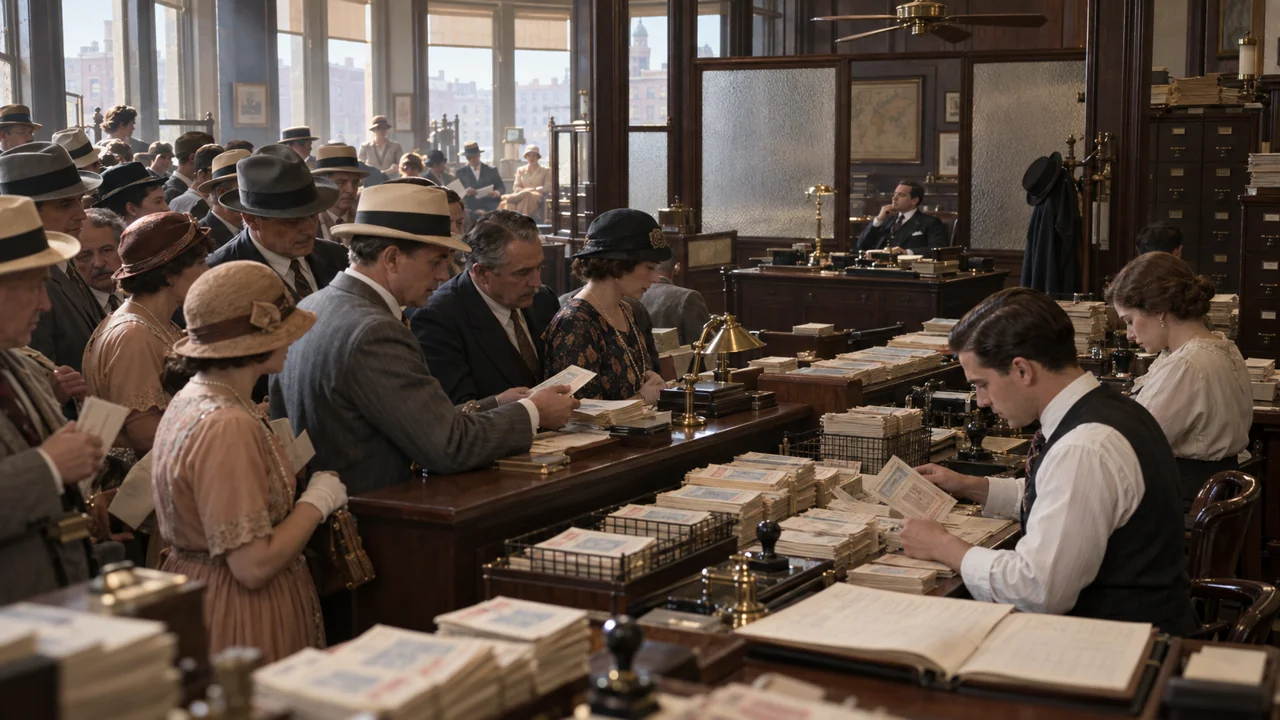
Le coupon-réponse international permettait de prépayer une lettre de réponse à l'étranger : acheté dans un pays, il s'échangeait dans un autre contre des timbres. Au lendemain de la Première Guerre mondiale, l'inflation et la chute de certaines monnaies européennes, l'italienne notamment, rendaient ces coupons très bon marché au regard des timbres américains qu'ils donnaient droit d'obtenir. En théorie, l'écart offrait un profit. Ponzi en fit l'argument d'une société, la Securities Exchange Company, établie à Boston au début de 1920.
Il promettait 50 % en quarante-cinq jours, ou 100 % en quatre-vingt-dix. Les premiers souscripteurs furent payés comme annoncé, parfois avec l'argent de ceux qui les suivaient ; le bouche-à-oreille fit le reste, et l'été 1920 voyait affluer, selon les estimations, plusieurs centaines de milliers de dollars par jour.
Le 26 juillet 1920, le Boston Post publia le calcul décisif : pour couvrir les sommes investies, il aurait fallu environ 160 millions de coupons-réponse, alors qu'environ 27 000 seulement circulaient. L'arbitrage existait, mais il n'avait jamais pu absorber de tels volumes. Les intérêts des anciens étaient réglés avec les dépôts des nouveaux.
Ponzi fut arrêté le 12 août, poursuivi pour fraude postale, et purgea plusieurs années de prison fédérale.
Un petit arbitrage ne fait pas un grand rendement
L'affaire est devenue si emblématique que « système de Ponzi » désigne aujourd'hui tout montage qui rémunère d'anciens investisseurs avec les versements des nouveaux, dont l'affaire Madoff, en 2008, fut l'exemple le plus retentissant. Ce qui frappe, c'est que le point de départ était en partie vrai. Un arbitrage existait. Mais un écart de prix ne rapporte que sur les volumes que le marché peut absorber : une stratégie réelle mais étroite, présentée comme extensible sans limite, cesse d'être une stratégie pour devenir un mensonge.
D'où les trois questions que 1920 invite à poser : d'où vient le rendement ? Quelle est sa capacité maximale ? Qui paie les intérêts ? Un rendement élevé et régulier, sans source identifiable ni plafond de volume, appelle vérification avant confiance.
Une promesse de rendement qui ne sait pas dire d'où elle vient dit déjà où elle va.