Le marché qui payait
en chèques postdatés
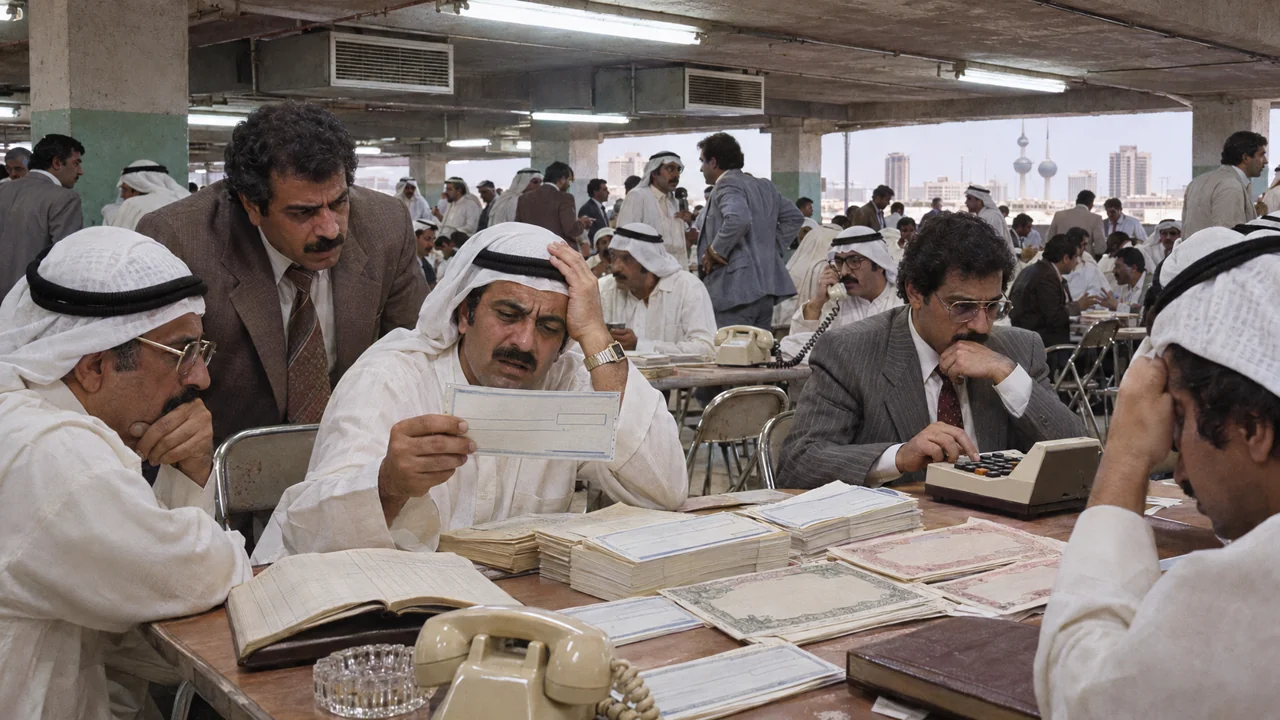
En août 1982, à Koweït, un chèque postdaté présenté à l'encaissement revient impayé. L'incident n'a rien d'isolé : sur le Souk al-Manakh, marché boursier parallèle installé dans un parking climatisé, presque toutes les actions s'achetaient ainsi, avec un argent qui n'existait pas encore.
Une Bourse sans compensation, au fond d'un parking
Après le krach de 1977, les autorités koweïtiennes durcissent les règles de la Bourse officielle. Les investisseurs contournent l'obstacle : ils fondent des sociétés dans les pays voisins du Golfe et les échangent sur un marché informel, le Souk al-Manakh, dans le quartier de Jibla. On y compte bientôt environ soixante-dix valeurs, dont une quarantaine domiciliées hors du Koweït. Au sommet, selon une étude de la Réserve fédérale de Cleveland, les capitaux qui s'y échangeaient n'étaient dépassés que par ceux des marchés américain et japonais.
Le moteur tenait dans un bout de papier. L'acheteur réglait par un chèque daté de plusieurs mois plus tard, en comptant revendre avant l'échéance avec un bénéfice. Ce chèque circulait à son tour, escompté, comme une monnaie. Ni chambre de compensation ni dépôt de garantie : chaque transaction reposait sur la promesse d'un particulier, elle-même adossée à la hausse suivante.
Lorsque le premier chèque revint impayé, les porteurs voulurent tous encaisser en même temps. En septembre 1982, le ministère des Finances ordonna de déclarer les chèques en circulation et ferma le marché. L'inventaire recensa environ 29 000 chèques, l'équivalent de quelque 94 milliards de dollars, émis par environ 6 000 investisseurs. Toutes les banques du pays sauf une, la National Bank of Kuwait, se retrouvèrent techniquement insolvables, maintenues à flot par la Banque centrale.
Le crédit qui naît hors des banques
Le Souk al-Manakh montre qu'une bulle n'a pas besoin de banques pour créer du crédit. Le chèque postdaté faisait office de prêt à court terme, consenti sans examen de solvabilité et transmissible de main en main. La masse de ces promesses finit par dépasser de très loin l'épargne réelle des investisseurs, parce que personne n'en voyait le total : chacun ne connaissait que sa contrepartie.
C'est précisément la fonction d'une chambre de compensation, d'un appel de marge ou d'un délai de règlement court : rendre visible et borner l'engagement de chacun. Le dénouement prit des années. L'État monta un programme de règlement des créances difficiles, encore inachevé en 1990, et les valeurs du Golfe rejoignirent la Bourse officielle du Koweït. La question demeure, pour les marchés de gré à gré comme pour le paiement différé : qui voit la somme des promesses ?
Un marché peut vivre des années sur des promesses datées de demain : il suffit d'un jour où demain arrive pour tout le monde à la fois.