Le vendredi où
l'on voulut accaparer l'or
Le 24 septembre 1869, deux financiers de New York tentent d'accaparer l'or des États-Unis. Il suffit que le Trésor s'en mêle pour que le cours s'effondre en quelques heures et entraîne Wall Street dans la panique.
Un pari sur un métal qui ne circulait presque pas
Depuis 1862, le dollar-papier, le « greenback », n'est plus convertible en or. Le métal se négocie à part, contre des greenbacks, dans une salle de cotation new-yorkaise, la Gold Room, et son prix varie au gré de la confiance. À l'été 1869, Jay Gould et James Fisk, dirigeants de l'Erie Railroad, entreprennent d'en acheter en masse. Leur calcul : selon la Réserve fédérale de New York, une quinzaine de millions de dollars d'or seulement circulent réellement sur le marché, alors que le Trésor en détient bien davantage. Si le gouvernement s'abstient de vendre, l'or devenu rare sera hors de prix pour ceux qui ont promis d'en livrer.
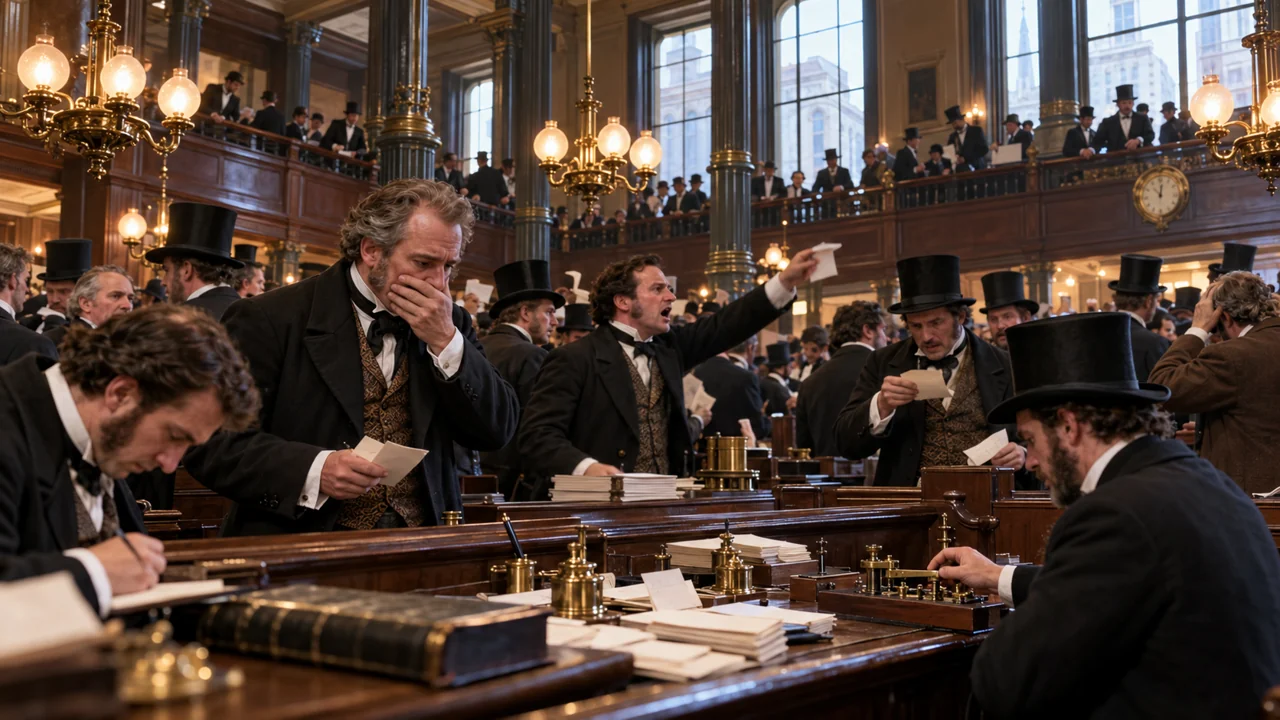
Pour que le Trésor reste immobile, ils fréquentent l'entourage du président Ulysses Grant, dont son beau-frère Abel Corbin, et plaident qu'un or plus cher, en affaiblissant le dollar, aiderait les exportations de grain. Le vendredi 24 septembre, l'or ouvre à environ 145 dollars et dépasse 160. Mais Grant a compris la manœuvre : la veille au soir, il a autorisé le secrétaire au Trésor George Boutwell à vendre 4 millions de dollars d'or. Dès que la nouvelle atteint la salle, le cours s'effondre vers 133 dollars.
Le mécanisme tient en une phrase : un accaparement ne réussit que tant que personne d'assez puissant ne peut vendre. Ceux qui avaient vendu de l'or à terme devaient en livrer à n'importe quel prix ; le Trésor, détenteur d'un gros stock, pouvait rouvrir le robinet d'un mot. Quatre millions de dollars, somme modeste pour un État mais énorme pour un marché aussi étroit, ont suffi à tout retourner.
Un marché étroit est un marché manipulable
Le choc ne s'arrête pas à l'or. Contraints de couvrir leurs positions, les spéculateurs vendent des titres, et la Bourse chute d'environ un cinquième, selon la Réserve fédérale de New York. Plusieurs maisons de courtage font faillite, et la Gold Room ferme plusieurs jours pour démêler les transactions. Gould s'en sort enrichi, Fisk renie ses engagements ; le Congrès enquête, et la réputation de l'administration Grant en sort entamée.
L'épisode montre combien un marché mince dépend de celui qui peut l'approvisionner. Quand la quantité réellement échangée est faible à côté du stock détenu ailleurs, un acheteur déterminé peut fixer le prix, et seul le détenteur du stock manquant peut le défaire. Le schéma résonne bien au-delà de 1869, de l'argent des frères Hunt en 1980 à tous les débats sur la manipulation des marchés peu liquides : là où la liquidité est faible, le prix est une rumeur. Et un État qui détient le stock n'est jamais un acteur neutre.
Un marché n'est libre que tant que personne n'a les moyens de le retenir.